数码印花设备市场遭遇寒流 中国销量预计下滑20%,行业如何破局?
数码印花设备市场遭遇寒流:中国销量预计下滑20%,行业如何破局?
引言
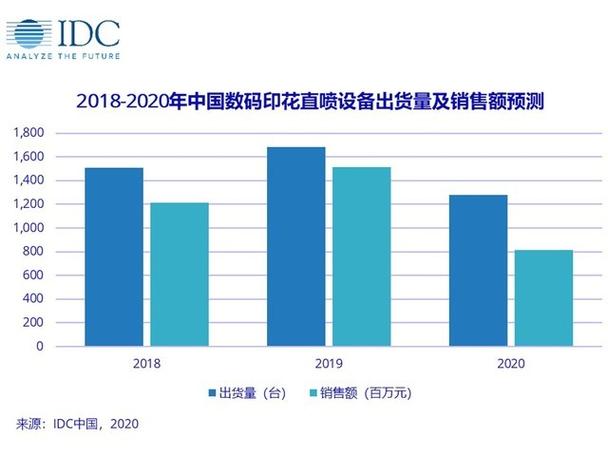
据IDC最新发布的报告显示,2024年中国数码印花设备市场销量预计将同比减少20%,这一数据无疑为近年来高速增长的数码印花行业敲响了警钟。曾经被视为传统印花替代方案的数码印花技术,如今正面临前所未有的挑战。从高速增长到骤然降温,背后是多重因素的叠加效应,也倒逼行业重新思考发展路径。
一、市场下滑的背后:多重因素交织
1. 全球经济放缓与需求收缩
全球经济增长乏力,海外市场需求下降,纺织服装出口承压。作为数码印花设备的重要应用领域,服装、家纺等行业订单减少,直接导致设备采购需求萎缩。
2. 前期产能扩张过快,市场饱和
过去五年,数码印花设备经历了爆发式增长,大量企业涌入市场,导致产能过剩。部分企业设备利用率不足,价格战频发,进一步压缩了利润空间。
- 原材料成本上涨与投资回报周期拉长
数码印花墨水、喷头等核心部件依赖进口,成本居高不下。终端客户对交货周期和品质要求提高,设备投资回报周期被拉长,中小企业投资意愿明显下降。
4. 技术瓶颈与同质化竞争
尽管数码印花技术不断进步,但在速度、精度、稳定性等方面仍与传统印花存在差距。加之设备同质化严重,缺乏差异化创新,用户更换设备的动力不足。
二、行业影响:从设备商到产业链
设备销量下滑的影响正在向整个产业链传导:
- 设备制造商:订单减少,库存压力增大,部分企业面临裁员或转型。
- 墨水与耗材供应商:需求同步下降,价格竞争加剧。
- 印花加工企业:设备更新放缓,但人工成本上升,利润空间被进一步压缩。
- 终端品牌:对快速反应和柔性生产的需求依然存在,但投资更为谨慎。
三、破局之道:创新、整合与出海
面对20%的销量下滑,行业并非没有机会。相反,这可能是一次去泡沫、调结构的契机。
- 技术创新,提升竞争力
加快高速扫描式、Single Pass等高效机型的研发,提高印花速度与精度;推动国产喷头、墨水技术突破,降低综合使用成本。
- 深耕细分市场,拓展应用边界
除了服装,数码印花在家纺、陶瓷、玻璃、广告、包装等领域的应用正在兴起。企业应针对不同场景开发专用设备与解决方案,避免红海竞争。
- 数字化与智能化融合
将AI、IoT技术融入设备,实现远程运维、智能调色、预测性维护,提升用户体验和粘性。
- 开拓海外市场,尤其是“一带一路”沿线
国内市场竞争激烈,但东南亚、南亚、中东等地区纺织业发展迅速,对数码印花设备需求旺盛。加速出海,布局全球服务网络,是消化产能的重要途径。
- 商业模式创新:从卖设备到卖服务
探索按米收费、租赁、共享工厂等模式,降低客户初始投资门槛,绑定耗材与服务收益,实现共赢。
四、展望:短期承压,长期向好
IDC报告同时指出,尽管2024年销量下滑,但数码印花作为纺织行业数字化转型的关键技术,长期趋势依然向好。预计2025年下半年起,随着库存消化、技术成熟和新兴应用放量,市场有望逐步回暖。
寒冬正是修炼内功的时机。只有那些坚持创新、贴近用户、灵活应变的企业,才能在下一次增长周期中占据先机。
中国数码印花设备市场正经历从高速增长向高质量发展的阵痛期。20%的销量下滑是警示,也是机遇。行业需要告别粗放扩张,转向以技术、服务和全球化为核心的竞争新阶段。冬天来了,春天还会远吗?
如若转载,请注明出处:http://www.yunxiangshuma.com/product/55.html
更新时间:2026-10-24 18:36:59